Devlet destekli bitkisel ürün sigortası yaptıran üretici, don veya dolu, sel ve su baskını gibi zararlar ile karşı karşıya kaldığında sigortaya başvurabilir. TARSİM hasar ödemesinin reddedilmesi veya düşük hesaplanması halinde önce poliçenin hangi riski, hangi ürünü ve hangi dönemi kapsadığını belirlemelidir. Olayın yaşanmış olması tek başına teminat için yeterli değildir. Rizikonun poliçeye dahil olması, teminatın başladığı tarihte ürünün gerekli gelişim dönemine ulaşması ve zararın teminatlı olaydan doğması gerekir. Eksper raporu veya hasar oranı hatalı görünüyorsa, kısa itiraz süreleri kaçırılmadan rapor ve ödeme hesabı istenmelidir. Sahadaki bulgular, fotoğraf, üretim kaydı ve gerektiğinde delil tespitiyle korunmalıdır. İtiraz, tahkim ve dava seçenekleri aynı şey değildir. İtirazlar, süre ve başvuru şartı, poliçenin ve hasarın tabi olduğu tarihteki mevzuat ile somut uyuşmazlığa göre kontrol edilmelidir.
Poliçedeki Teminatı ve Tarihleri Karşılaştırın
Devlet destekli bitkisel ürün sigortasında ödeme yapılabilmesi için teminat dahilinde olan doğal olaylar incelenmelidir. SEDDK’nin 2026 Bitkisel Ürün Sigortası Genel Şartları; dolu, fırtına, hortum, yangın, deprem, heyelan, taşıt çarpması, sel ve su baskını gibi risklerin teminatını düzenliyor. Dolu için bazı ürünlerde miktar kaybının yanı sıra kalite kaybı da teminat kapsamında alınabilmektedir. Ancak ürün, teminat seçimi ve özel tarife/talimat hükümleri sonucu değiştirir. Örneğin üzümde yağmur zararı belirli olgunlaşma ve hasat dönemi şartlarına bağlanabilir; zeytin ve diğer ürünlerin teminat çizelgeleri farklı olabilir. Don teminatı da poliçe ve ürün bakımından ayrıca incelenmelidir. Bu nedenle “dolu/fırtına/sel oldu” demek yerine poliçedeki ürün, parsel, risk, teminat tutarı, muafiyet ve ek şartları olay tarihiyle eşleştirin.
Poliçenin üzerinde yazan başlangıç ve bitiş saatleri kadar, teminatın fiilen hangi tarihte başladığı da önem taşır. Genel şartlar teminat başlangıcını, bazı durumlarda poliçe başlangıcından sonra bekleme süresine veya ürünün belirli fenolojik aşamaya ulaşmasına bağlar. Üzümde tomurcukların uyanması gibi gelişim ölçütleri ürün özelinde önem kazanabilir. Hasar poliçe başlangıcından önce gerçekleşmişse veya ürün teminatın başlaması için aranan döneme henüz ulaşmamışsa ödeme reddi gündeme gelebilir. Buna karşılık yalnızca poliçe düzenleme tarihiyle yetinip ürünün gelişim dönemi ve riziko tarihini incelememek de eksik değerlendirmeye yol açabilir.
2026 genel şartları ve tarife/talimatı, 2026 yılında gerçekleşen her zarara ya da geçmiş poliçeye kendiliğinden uygulanmaz. Hangi metnin uygulanacağı poliçenin düzenlenme/yenileme dönemi, riziko tarihi ve ilgili geçiş hükümleri üzerinden saptanmalıdır. Riskler poliçe yapılmadan önce doğru tespit edilmelidir. Hasar tarihinde geçerli metin ile poliçeye eklenmiş özel şartları birlikte saklayın. Poliçeyi teslim alırken hangi teminatların poliçede yer aldığı ve üretilen tarım ürününe uygun olup olmadığı mutlaka incelenmelidir.
Hasar İhbarını ve İtirazı Geciktirmeyin
SEDDK’nin 2026 genel şartlarına göre hasar ihbarı mümkün olan en kısa sürede yapılmalıdır. Don zararı için 10 gün, diğer riskler için 15 gün öngörülür. Genel şartlar ayrıca poliçe sona erdikten sonra 15 gün daha ihbar için süre vermektedir. Bu süre sonunda hasar bildirimi yapılsa dahi teminat kapsamına alınamayacaktır. TARSİM’in resmi açıklaması da don için 10, diğer hasarlar için 15 günlük ihbar süresini bildiriyor. Tespitlerin doğru yapılabilmesi ve süreçlerin sağlıklı ilerlemesi için hasar oluşur oluşmaz bildirim önemlidir. Hasarı derhal bildirmeli ve en kötü ihtimalle belirtilen süreleri aşmamak önemlidir. Geçerli poliçenin metnini olay tarihi bakımından ayrıca kontrol edin.
Hasar tespitine itiraz ise riziko ihbarından farklıdır. TARSİM, bitkisel hasar ekspertizini üretici portalı veya mobil uygulama üzerinden, hasar tespit tarihinden itibaren yedi gün içinde itiraz edilebileceğini açıklıyor. İmzalı dilekçe de poliçe bilgileriyle sigorta şirketi/acente aracılığıyla veya TARSİM’in duyurduğu kanallarla belirlenen yedi gün içinde itirazların yapılması gerekir. İtirazda hangi parsel, ürün, zarar bulgusu veya hesap kalemine katılmadığınızı somutlaştırılmalıdır. Hazırlanan eksper raporu ve hesap dökümünün bir örneğinin sigortalıda olması önemlidir. Bu yedi günlük süre TARSİM’in ekspertiz itirazı sürecine ilişkindir; tek başına dava zamanaşımı ya da her türlü yargı başvurusu için genel süre değildir.
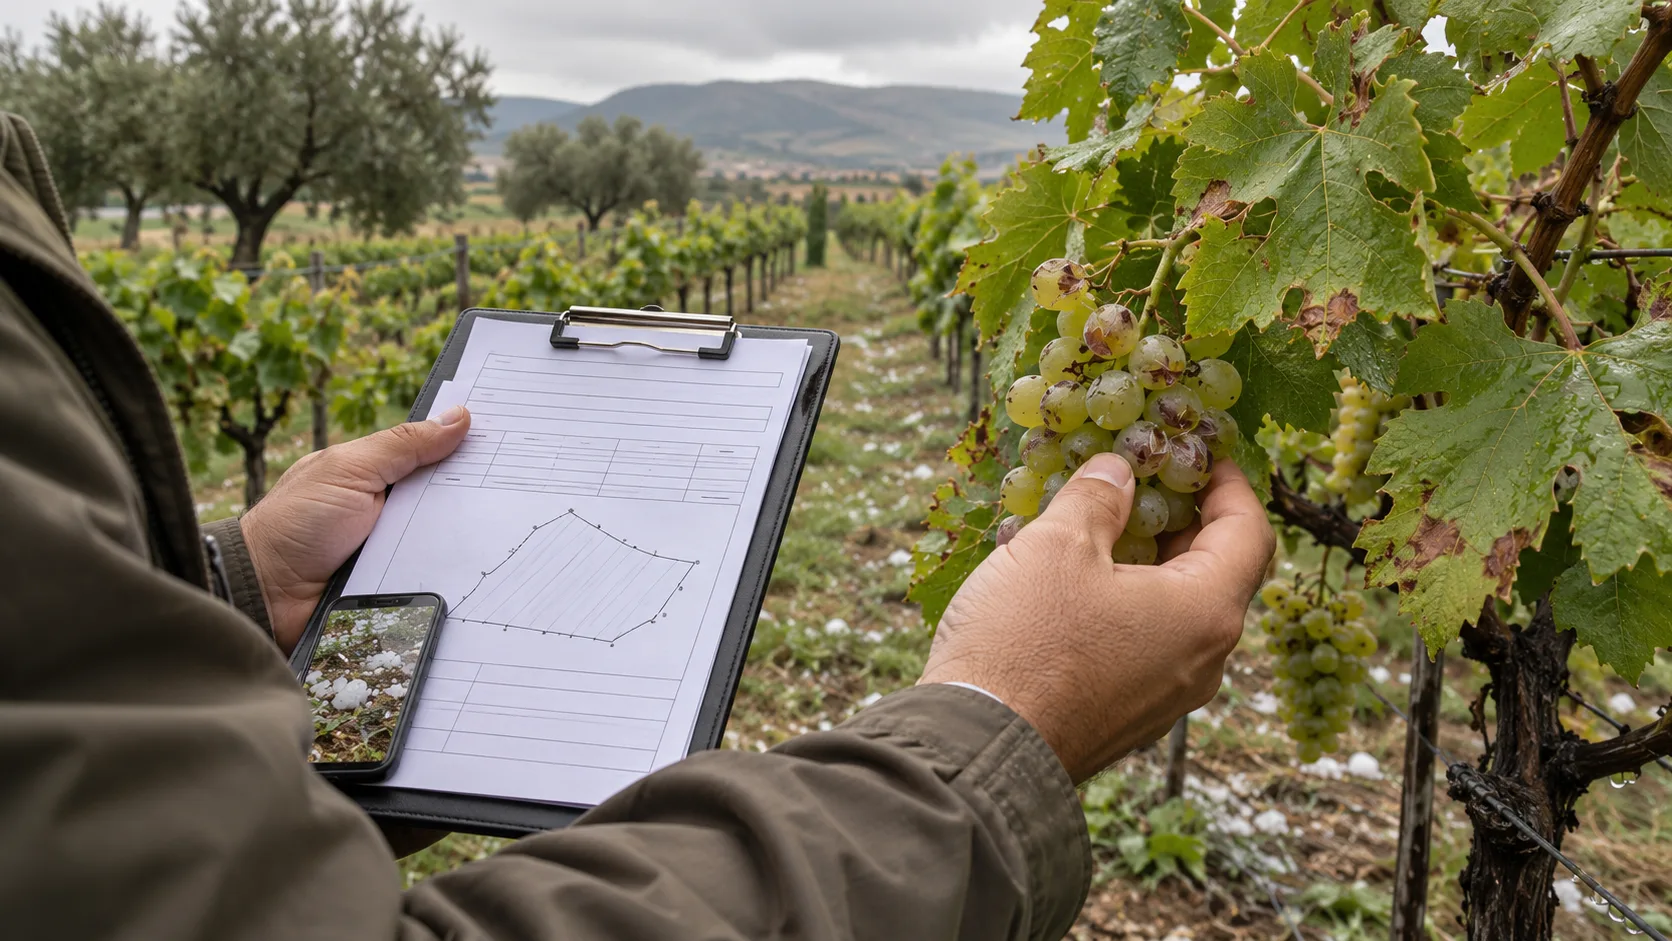
Hasar tespit edilene kadar üründeki izleri ortadan kaldıracak işlem yapmamak, zararı büyütmemek için gerekli tarımsal bakımı sürdürmek gerekir. Genel şartlar, incelemeyi engelleyecek değişikliklerden kaçınılmasını ve zararı azaltıcı önlemler alınmasını öngörür. Hasat veya zorunlu müdahale yakınsa, önce mevcut durumu farklı açılardan fotoğraf/video ile belgelenmeli, eksperden inceleme zamanını yazılı olarak sorun ve yapılan müdahaleyi tarih-saat ve gerekçesiyle kaydedilmelidir.
İtirazlarda Hangi Belgeler Önemlidir?
Hasar oranına itiraz, yalnızca raporun sonucuna katılmadığınızı söylemekten ibaret kalmamalıdır. Ürünün çeşidi ve gelişim aşaması, parselin konumu ve alanı, hasar gören bölüm, olay tarihi, önceki verim, beklenen verim, hasat miktarı ve varsa kalite kaybı birlikte ortaya konmalıdır. Bağda salkım, sürgün veya ürün üzerindeki fiziksel bulguları; zeytinde ağaç ve meyve durumunu; diğer bitkisel ürünlerde ürünün niteliğine uygun saha göstergelerini belgeleyin. Her ürün için farklı ölçüm ve değerlendirme yöntemleri kullanılmaktadır.
Olay tarihine yakın fotoğraf ve videoların yanında meteoroloji kayıtları, il/ilçe tarım kayıtları, ilaçlama ve gübreleme belgeleri, üretim/hasat defterleri, kantar fişleri, satış belgeleri ve ürün örnekleri yardımcı delil olabilir. Her belgenin hangi parsel ve tarihle ilgili olduğunu açıklayan bir çizelge hazırlamak incelemeyi kolaylaştırır. Meteoroloji verisi olayın çevresel koşullarını gösterebilir; tek başına belirli parseldeki ürün zararını veya teminat şartlarının oluştuğunu kanıtlamayabilir. Benzer şekilde, komşu tarladaki hasar kendi ürününüzdeki kaybı otomatik olarak ispatlamaz.
Zararın izi kaybolacaksa veya ürünün hasat edilmesi delili ortadan kaldıracaksa, Hukuk Muhakemeleri Kanunu’nun 400 ve devamı maddeleri kapsamında delil tespiti düşünülebilir. Delilin ileride kaybolması ya da incelenmesinin zorlaşması tehlikesi ve hukuki yarar gösterilmelidir. Görevli/yetkili mahkeme somut duruma göre belirlenir. Teknik verim, kalite veya nedensellik tartışması mahkemede bilirkişi incelemesini gerektirebilir. Tespit veya bilirkişi incelemesi, poliçe kapsamı sorununu kendiliğinden çözmeyecektir. Uzman incelemesinin hangi teknik sorulara cevap verdiğini ve hukuki değerlendirmenin mahkemeye ait olduğunu ayırmak gerekir.
Verim, Kalite, Muafiyet ve Önceki Ödeme Nasıl Hesaba Katılır?
Önce poliçede beyan edilen ürün verimi ve sigorta bedelini, sonra fiili hasat ve kaybı karşılaştırılmalıdır. 2026 tarife/talimatı bazı ürünlerde gerçek verimin eksper tarafından belirlenmesine ve beyan edilen verimin fiili durumdan düşük veya yüksek olmasına göre hesap yöntemine yer verir. Hangi kuralın uygulanacağı poliçenin tabi olduğu tarife sürümüne bağlıdır. Hasar oranı tartışmasında yalnızca toplam ürün miktarı değil, teminatlara eklenmişse kalite kaybı ve ürünün satış değerine etkisi de ürün özelinde incelenmelidir.
2026 genel şartları, muafiyet ve müşterek sigorta oranlarının tarife ve poliçeye göre uygulanacağını belirtir. Hesaplamada önce muafiyet, ardından müşterek sigorta ve varsa sovtaj gibi unsurlar devreye girebilir. Bu sebeple eksperin brüt zarar tahmini ile ödenecek net tazminat aynı tutar olmayabilir. Poliçedeki oranı, hangi matraha uygulandığını, hesap sırasını ve daha önce yapılan ödemelerin hangi zarar kalemine mahsup edildiğini ayrı ayrı incelenmelidir. TARSİM’in açıkladığı tamamlanmış dosyalar için ödeme süresi 30 güne kadar olabilir. Bu sürenin evrakların tamamlanmasından sonra başladığını ve bu süre zarfında incelemenin tamamlanmama ihtimali olduğu unutulmamalıdır.
Yargıtay 11. Hukuk Dairesinin 3 Mayıs 2023 tarihli E.2021/8578, K.2023/2671 dosyasında limon bahçesindeki fırtına zararı için ilk derece mahkemesi ile bölge adliye mahkemesinin zarar oranı ve hesap değerlendirmeleri farklıdır. Dosyada meteoroloji ve yerel tespitler, eksper incelemesi ve önceki ödeme tartışılmıştır. Yargıtay, önüne gelen temyiz incelemesinde bölge adliye mahkemesi kararını onamıştır. Buradaki oran ve hesaplamalar alt derece değerlendirmeleridir. Her olayda bu oranlar olaya göre ayrıca değerlendirilecek önemli unsurlar içermektedir. 11. Hukuk Dairesi'nin 11 Ekim 2023 tarihli E.2022/2109, K.2023/5742 dosyasında da yeşil mercimek ve su baskını zararına ilişkin tarafların verim ve ödeme hesabı uyuşmazlığı bulunmaktadır. Bu kararlar delil ve hesabın dosya özelinde incelendiğini göstermektedir.
Talep Kime Yöneltilmeli? Rehin Kaydı Neyi Değiştirir?
Poliçede sigortalı, sigorta ettiren ve ödeme alacaklısı farklı olabilmektedir. TARSİM sisteminde havuzu işleten şirket ile poliçede adı yazan taraflar aynı hukuki rolde olmayabilir. Hukuk Genel Kurulu'nun 23 Ekim 2024 tarihli E.2024/109, K.2024/524 dosyasında ise poliçede adı bulunan şirket ve üretici arasındaki sıfat/temsil ilişkisi farklı somut olgularla değerlendirilmiştir. Karar sigortadan talep hakkının, TARSİM, sigorta şirketi, acente, sigortalı arasındaki uyuşmazlıklardaki husumetin kime yöneltilmesi gerektiğini somut olay çerçevesinde detaylı olarak açıklamıştır.
Poliçede dain-i mürtehin veya başka bir rehinli alacaklı kaydı varsa, kayıt sahibinin kim olduğunu, hakkın hangi mal veya alacağa ilişkin olduğunu ve ödemenin kime yapılacağını kontrol edilmelidir. Taşınmaz rehni bakımından Türk Medeni Kanunu’nun 879. maddesi, sigorta tazminatının ödenmesinde rehinli alacaklıların rızasına ilişkin özel hüküm içerir. Öztürk’ün 2023 tarihli makalesinde incelenen 11. Hukuk Dairesinin E.2016/15065, K.2017/7332 sayılı kararı, somut fındık sigortası uyuşmazlığında muvafakati dava şartı sayan çoğunluk yaklaşımı ile buna karşı çıkan görüşü ve yazarın eleştirisini aktarır. Bu tarihsel karar ve akademik eleştiri, her güncel tarım poliçesinde rehinli alacaklı muvafakatinin dava şartı olduğu şeklinde genellenmemelidir. Ödeme talebinden önce poliçe kaydı, rehin belgesini ve varsa kredi/temlik sözleşmesini birlikte değerlendirilmelidir.
Sigorta Tahkim mi, Dava mı? Süre Nasıl Hesaplanır?
Önce poliçede belirtilen sigorta kuruluşuna veya ilgili tarafa yazılı başvuru yapılmalıdır. Hasar dosyası, gerekçeli ret, ekspertiz raporu, ödeme dökümü ve itiraz cevabını gibi gerekli belgeler toplanmalıdır. Sigorta Tahkim Komisyonu’nun güncel başvuru açıklamasına göre, ilgili kuruluşa başvuru yapılmış ve olumsuz nihai cevap alınmışsa ya da başvurudan sonra 15 iş günü içinde cevap verilmemişse Komisyona başvuru imkanı doğabilir. Bu yolun kullanılabilmesi, poliçedeki kuruluşun Komisyon üyeliği ve uyuşmazlığın tahkime elverişliliği gibi koşullara bağlıdır.
Mahkemede görevli mahkeme, tarafların sıfatı ve uyuşmazlığın tüketici/ticari niteliğine göre değişebilir. Ticari nitelikte para alacağı veya tazminat talebi için Türk Ticaret Kanunu’nun 5/A maddesi kapsamında dava şartı arabuluculuk gündeme gelebilir. Bunun somut poliçe ve taraf ilişkisine uygulanıp uygulanmayacağı dava öncesinde belirlenmelidir. TTK’nin 1420. maddesi sigorta sözleşmesinden doğan istemler için, kural olarak alacağın muaccel olduğu tarihten başlayarak iki yıllık zamanaşımı ve tazminat/bedel talepleri için rizikonun gerçekleşmesinden itibaren altı yıllık üst sınır düzenler. Muacceliyet tarihi, özel hükümler ve zamanaşımının kesilmesi/durması somut olaya göre ayrıca incelenmelidir. Dava veya Tahkim başvurularında zamanaşımı sürelerine dikkat edilmelidir.
Sonuç
Hasar ödemesi reddedildiğinde önce poliçeyi, ürünün gelişim dönemini ve olay tarihini birlikte değerlendirilmelidir. Hasar gecikmeden ihbar edilmeli ve ekspertiz raporuna ilişkin TARSİM itiraz süresini kaçırmamalıdır. Verim, kalite ve zarar oranı uyuşmazlığında saha bulgularını zamanında belgelenmeli ve kaybolma riski olan delil için tespit yolunu değerlendirilmelidir. Talebin doğru tarafa yöneltilmesi, rehin kaydı, muafiyet ve önceki ödemeler tazminat hesabı süreçlerde değerlendirilmelidir. Tahkim ya da dava yolunu seçmeden önce uygulanacak poliçe, başvuru şartları ve zamanaşımını somut olaya göre incelenmelidir.
Kaynaklar ve Yargıtay Kararları
Mevzuat ve resmî kaynaklar
SEDDK, Devlet Destekli Bitkisel Ürün Sigortası Genel Şartları (2026). Hasar ihbarı için B.1, ikinci hasar tespiti için B.4/2, tazminat hesabı için B.5 ve ödeme için B.6.
SEDDK, Devlet Destekli Bitkisel Ürün Sigortası Tarife ve Talimatları (2026).
TARSİM, Bitkisel Ürün Sigortası ve Sıkça Sorulan Sorular.
Sigorta Tahkim Komisyonu, Başvuru Nasıl Yapılır? ve Üye Kuruluşlar.
6102 sayılı Türk Ticaret Kanunu, m. 5/A ve 1420. 6100 sayılı Hukuk Muhakemeleri Kanunu, m. 400 ve devamı.
Yargıtay kararları
Yargıtay 11. Hukuk Dairesi, 03.05.2023, E. 2021/8578, K. 2023/2671 — Limon bahçesindeki fırtına hasarının tespiti ve tazminat hesabı.
Yargıtay 11. Hukuk Dairesi, 11.10.2023, E. 2022/2109, K. 2023/5742 — Yeşil mercimekte su baskını sonrası verim, hasar oranı ve önceki ödemenin değerlendirilmesi.
Yargıtay Hukuk Genel Kurulu, 23.10.2024, E. 2024/109, K. 2024/524 — Poliçede sigortalı olarak yer alan şirket adına hareket eden üreticinin, poliçeye dayalı tazminat talebi bakımından aktif husumeti.
Yargıtay 11. Hukuk Dairesi, 18.12.2017, E. 2016/15065, K. 2017/7332 — Fındık sigortasında dain-i mürtehinin muvafakati.
Akademik Kaynaklar
Öztürk, Muammer Fatih. “Zarar Sigortalarında Dain-i Mürtehin Kaydı ve Dain-i Mürtehinin Muvafakatinin Dava Şartı Olarak Görülmesi Kapsamında 11. HD., E. 2016/15065 K. 2017/7332 T. 18.12.2017 Sayılı Kararın İncelenmesi”. NKÜ Hukuk Fakültesi Dergisi, 2023(1), s. 85–108.
Bu yazı genel bilgilendirme amaçlıdır ve hukuki görüş niteliği taşımaz. Somut durumunuz için bir avukata danışınız.